
Riester-Kündigung-Rechner
Was bei Kündigung eines Riester-Vertrags übrig bleibt. Werte 2026
Üblich sind 25–35 % bei mittlerem und 42 % bei hohem Einkommen
Wenn du kündigst und dir das Kapital auszahlen lässt
geschätzt, nachdem die Förderung zurückgezahlt und die Erträge versteuert sind
Du verlierst spürbar Förderung (Förderung plus Steuer im Vergleich zum Kapital)
Woraus sich die Auszahlung ergibt
Der steuerpflichtige Ertragsanteil ist eine Schätzung (Kapital minus Zulagen und Eigenbeiträge). Den genauen Ertragsanteil nennt dir dein Anbieter in der Kündigungs- oder Auszahlungsbescheinigung.
Kleinbetragsrente: ohne Förderverlust abfinden
Kleinbetragsrenten bis 59 €/Monat kannst du 2026 ohne Förderverlust abfinden lassen (§ 93 Abs. 3 Nr. 2 EStG). Die Grenze liegt bei 1,5 % der monatlichen Bezugsgröße nach § 18 SGB IV. Bei einer Bezugsgröße von 3.955 €/Monat (bundeseinheitlich 2026) sind das 59,32 €/Monat. Dann musst du Zulagen und Steuervorteile nicht zurückzahlen.
Vor der Kündigung prüfen: Alternativen ohne Förderverlust
Bei diesen Wegen zahlst du die Förderung nicht zurück:
- •Anbieterwechsel: Du überträgst das Guthaben auf einen anderen zertifizierten Riester-Vertrag
- •Beitragsfreistellung (Ruhenlassen): Du setzt die Beiträge auf 0 €, Vertrag und Förderung bleiben bestehen
- •Versorgungsausgleich: Das Guthaben wird bei einer Scheidung geteilt
- •Wohn-Riester-Entnahme für Wohneigentum, in dem du selbst wohnst (§ 92a EStG)
- •Auszahlung im Rentenalter als lebenslange Rente (dazu bis zu 30 % als Teilkapital)
Eine Schätzung, keine Steuer- oder Rechtsberatung
Der Nettobetrag ist eine vereinfachte Schätzung. Den genauen Rückzahlungsbetrag und den steuerpflichtigen Ertragsanteil ermitteln dein Anbieter oder die Zentrale Zulagenstelle für Altersvermögen (ZfA). Beide stehen in der Kündigungs- oder Auszahlungsbescheinigung. Stornokosten deines Anbieters, Solidaritätszuschlag und Kirchensteuer sind nicht eingerechnet. Wichtig: Du musst die staatliche Förderung nur bei schädlicher Verwendung (zum Beispiel vorzeitige Kapitalauszahlung oder Kündigung) zurückzahlen, nicht bei einem Anbieterwechsel, Beitragsfreistellung (Ruhenlassen) oder Übertragung im Versorgungsausgleich. Prüfe vor einer Kündigung diese Alternativen ohne Förderverlust.
Quellen
Nächster Schritt
Du willst wissen, was mit deinem Riester-Vertrag passiert?
Wir rufen dich an und schauen mit dir, ob Behalten, Ruhenlassen oder Wechseln für dich am meisten bringt.
Rückruf anfordern→Zum Aufheben
Ergebnis per Mail
Wir schicken dir dein Ergebnis zum Thema Riester-Kündigung mit deinen Werten. So hast du es zur Hand, wenn du es brauchst.
Passend zu deinem Ergebnis
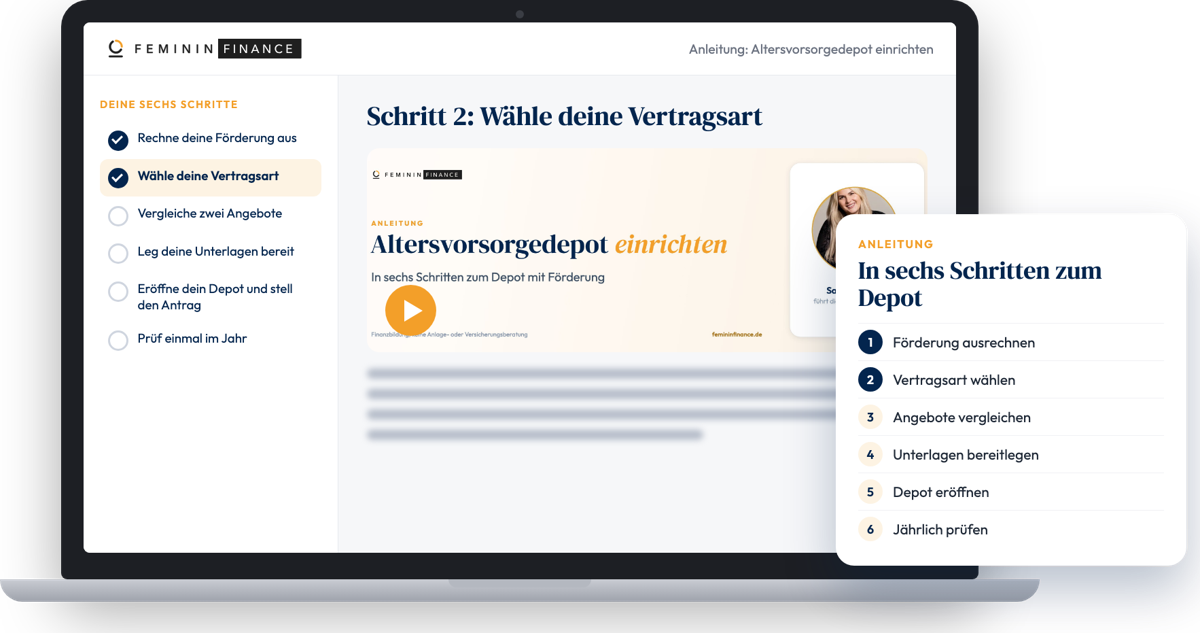
Die Anleitung zum Altersvorsorgedepot
Ab Januar 2027 legt der Staat bis zu 540 € im Jahr auf deine Altersvorsorge drauf, plus bis zu 300 € je Kind. In der Anleitung siehst du, wie viel davon bei dir ankommt und wie du das Depot einrichtest. Kein Abo, du musst danach nichts kaufen.
Zur Anleitung→Eintragen geht bis zum 31. Dezember 2026.
Weiterrechnen
Weiterlesen im Ratgeber
So wird gerechnet
Rechnet mit der Rückzahlung aller erhaltenen Zulagen und Steuervorteile bei Kündigung und mit Steuer auf die Erträge zu deinem Grenzsteuersatz; als Ertrag gilt vereinfacht Vertragsguthaben minus Zulagen minus deine eigenen Beiträge. Kosten des Anbieters und Stornoabzüge sind nicht enthalten. Das Ergebnis ist eine Näherung und keine Beratung.
Wir rechnen nur in deinem Browser und speichern deine Eingaben nicht. Das Ergebnis ist eine Orientierung und keine Beratung.