
Rentenlücken-Rechner für Frauen
Wie groß deine Versorgungslücke im Alter ist. Werte 2026
Deine Angaben
Hier siehst du, wie viel dir im Alter im Monat fehlt und wie viel du dafür ab heute zurücklegen solltest.
Der Plan reicht bis zum Alter von 90 (Frauen) und 87 (Männer). Das ist bewusst lang angesetzt, damit das Geld nicht vorher ausgeht.
Deinen Wert findest du in deiner jährlichen Renteninformation. Oder du nutzt unseren Rentenrechner.
Deine Renteninformation rechnet so, als ob du weiter arbeitest wie bisher. Plane Teilzeit oder Elternzeit, trägst du sie hier ein. Zeiten, die schon vorbei sind, stecken schon in deiner Renteninformation.
Für jedes Kind schreibt dir die Rentenversicherung 3 Jahre Erziehungszeit gut, je Jahr 1 Rentenpunkt (§ 56 SGB VI). Das gilt für die Mutter, wenn ihr nichts anderes festlegt.
Faustregel: 70–80 % genügen oft, weil Ausgaben wie der Arbeitsweg oder das Sparen wegfallen.
Weitere Einstellungen
Kapital und Zinsen sind bis zum Lebensende aufgebraucht.
So viel Rendite erwartest du, solange du sparst (ETF-Sparplan: etwa 5–7 %).
So viel Rendite erwartest du in der Rente (vorsichtiger angelegt: etwa 2–4 %).
Dein Ergebnis in Kürze
- Im Alter brauchst du 2.400 € im Monat. Das sind 80 % von deinem Netto heute.
- Deine gesetzliche Rente bringt 1.400 € netto. Es fehlen 1.000 € im Monat.
- Legst du ab heute 392 € im Monat zurück, hast du zum Rentenbeginn 371.864 €. Das reicht rechnerisch, um die Lücke zu schließen.
So schließt du die Lücke
| Strategie | Nötiges Kapital | Sparrate pro Monat |
|---|---|---|
| Kapitalverzehr (23 J.) | 371.864 € | 392 € |
| Ewige Rente | 753.816 € | 795 € |
Kapital, das du zum Rentenbeginn brauchst: 371.864 €. Sparrate, die du jeden Monat ab heute brauchst: 392 €.
Kapitalverzehr: Das Geld reicht für 23 Jahre (bis etwa zum Alter von 90 Jahre). Danach sind Kapital und Zinsen aufgebraucht.
So kannst du vorsorgen
Drei Wege, deine Lücke zu schließen
- ETF-Sparplan: Flexibel und günstig. Historisch lag die Rendite bei etwa 7 % pro Jahr. Passt zu einem langen Vermögensaufbau. ETF-Sparplan-Rechner
- Altersvorsorgedepot (ab 2027): Der Staat legt bis zu 540 € im Jahr drauf, plus bis zu 300 € je Kind. Hast du Riester, kannst du dein Geld dorthin mitnehmen. Altersvorsorgedepot-Rechner
- Betriebliche Altersvorsorge (bAV): Der Arbeitgeber oder die Arbeitgeberin zahlt häufig dazu. Du sparst Steuern und Sozialabgaben, solange du einzahlst.
Mehr zum Nachlesen
Alle weiteren Auswertungen und Infos zu deiner Rechnung.
Was die Rentenlücke ist
Die Rentenlücke ist der Abstand zwischen dem, was du im Alter brauchst, und dem, was die gesetzliche Rente zahlt.
Das Rentenniveau liegt aktuell bei etwa 48 % des Durchschnittslohns (für die Standardrente nach 45 Jahren).
Als Bedarf im Alter gelten häufig 70–80 % des letzten Nettos.
Schließen kannst du die Lücke mit privater Vorsorge: ETF-Sparplan, Altersvorsorgedepot mit staatlicher Förderung oder betriebliche Altersvorsorge.
Kapitalverzehr oder ewige Rente
Kapitalverzehr: Kapital und Zinsen sind bis zum Lebensende aufgebraucht.
Ewige Rente: Du entnimmst nur die Zinsen, das Kapital bleibt erhalten, zum Beispiel für Erbende.
So wird gerechnet
Vergleicht die hochgerechnete gesetzliche Rente mit deinem Wunschniveau; gerechnet wird mit dem aktuellen Rentenwert 2026 und gleichbleibendem Einkommen. Geplant wird bis zum Alter 90 (Frauen) bzw. 87 (Männer), vorsichtig nach den Kohortensterbetafeln des Statistischen Bundesamts.
Wir rechnen nur in deinem Browser und speichern deine Eingaben nicht. Das Ergebnis ist eine Näherung und keine Beratung.
Gut zu wissen
Die Berechnung ist eine grobe Schätzung. Deine tatsächliche Situation kann davon abweichen.
Inflation und Rendite können stark schwanken. Rechne lieber vorsichtig.
Die Lebenserwartung ist ein Durchschnittswert. Deine eigene Gesundheit kann davon abweichen.
Keine Anlageberatung. Für deine persönliche Planung lass dich von einer Finanzberaterin oder einem Finanzberater beraten.
Steuern auf Kapitalerträge und gegebenenfalls auf die Rente sind nicht eingerechnet.
Quellen und rechtliche Grundlagen
Deutsche Rentenversicherung – Rentenberechnung
Statistisches Bundesamt – Lebenserwartung
BMAS – Rente und Altersvorsorge
Stand: Januar 2026. Alle Angaben ohne Gewähr. Das ist keine Anlageberatung. Die Ergebnisse sind nur eine Orientierung.
Weiterlesen im Ratgeber
Nächster Schritt
Du willst wissen, wie du deine Lücke schließt?
Das zeigen wir dir. Wir rufen dich an, schauen auf deine Zahlen und sagen dir, welche Wege zu dir passen, auch mit staatlicher Förderung.
Rückruf anfordern→Zum Aufheben
Ergebnis per Mail
Wir schicken dir dein Ergebnis zum Thema Rentenlücke mit deinen Werten. So hast du es zur Hand, wenn du es brauchst.
Passend zu deinem Ergebnis
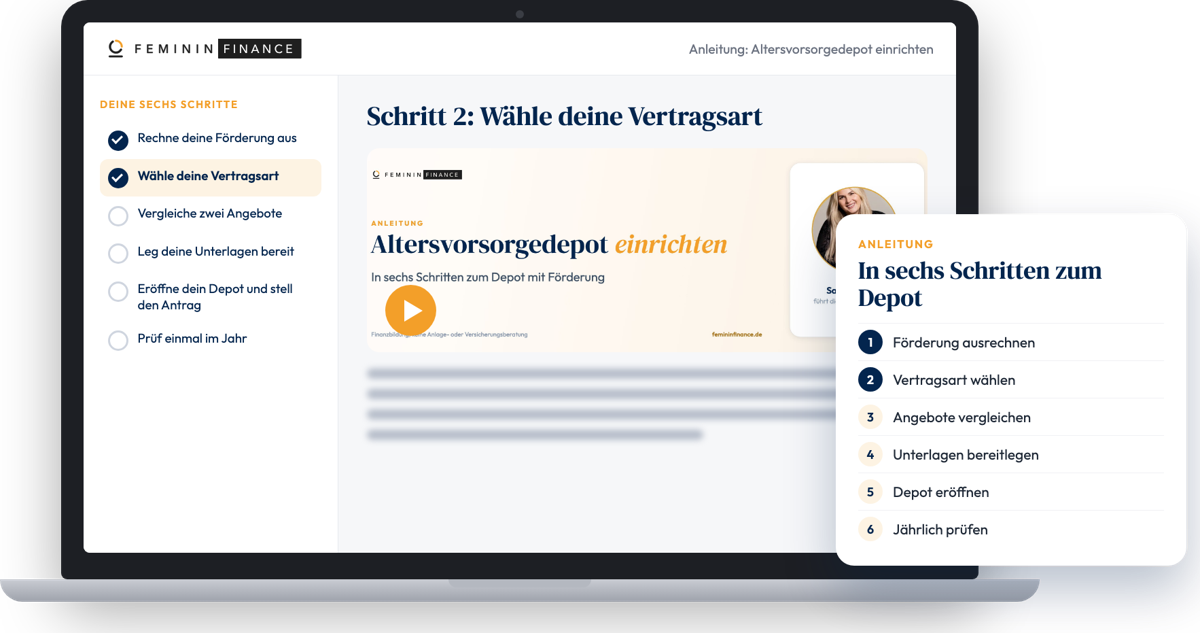
Die Anleitung zum Altersvorsorgedepot
Ab Januar 2027 legt der Staat bis zu 540 € im Jahr auf deine Altersvorsorge drauf, plus bis zu 300 € je Kind. In der Anleitung siehst du, wie viel davon bei dir ankommt und wie du das Depot einrichtest. Kein Abo, du musst danach nichts kaufen.
Zur Anleitung→Eintragen geht bis zum 31. Dezember 2026.