
Altersteilzeit-Rechner
Gehalt und Rente im Blockmodell. Werte 2026
Die Steuerklasse 6 bleibt bei der Altersteilzeit außen vor
Blockmodell: 3 Jahre Arbeitsphase, danach 3 Jahre Freistellungsphase
Du brauchst: mindestens 55 Jahre Alter und mindestens 3 Jahre sozialversicherungspflichtige Beschäftigung beschäftigt
Dein Netto in der Altersteilzeit
≈ 80,0 % deines bisherigen Nettos (2.725,00 €)
Grobe Schätzung: Die Steuer ist mit festen Pauschalsätzen je Steuerklasse gerechnet, nicht mit dem amtlichen Lohnsteuer-Programm. Kirchensteuer fehlt. Dein echtes Netto steht auf der Gehaltsabrechnung.
ATZ-Brutto (50%)
2.500,00 €
Aufstockung (netto)
+567,50 €
Blockmodell: dein Zeitplan
ARBEITSPHASE
3 Jahre
FREISTELLUNG
3 Jahre
Arbeitsphase
- • Alter: 60 bis 63 Jahre
- • Du arbeitest wie bisher in Vollzeit
- • Du bekommst das halbe Gehalt plus Aufstockung
- • Die RV-Beiträge laufen auf rund 90 % Basis
Freistellungsphase
- • Alter: 63 bis 66 Jahre
- • Du arbeitest nicht mehr
- • Du bekommst dieselben Bezüge wie in der Arbeitsphase
- • Die RV-Beiträge laufen weiter auf rund 90 %
Gehalt im Vergleich
| Ohne ATZ | Mit ATZ | Differenz | |
|---|---|---|---|
| Brutto/Monat | 5.000,00 € | 2.500,00 € | -2.500,00 € |
| + Aufstockung (netto) | — | +567,50 € | |
| Netto/Monat | 2.725,00 € | 2.180,00 € | -545,00 € |
| Netto in % | 100% | 80,0 % |
Die Aufstockung ist steuerfrei. Sie fällt aber unter den Progressionsvorbehalt und kann deinen Steuersatz erhöhen.
Mehr Rentenpunkte durch die Aufstockung
Dein Arbeitgeber oder deine Arbeitgeberin zahlt zusätzliche Rentenbeiträge auf 80 % deines ATZ-Gehalts. Zusammen mit den 50 % ATZ-Gehalt sind das rund 90 % deines bisherigen Bruttos (§ 3 AltTZG).
RV-Beitragsgrundlage
4.500,00 €
= rund 90 % von 5.000,00 €
Zusätzlicher Beitrag vom Arbeitgeber
+372,00 €
pro Monat
| Ohne ATZ | Mit ATZ (90 %) | |
|---|---|---|
| Entgeltpunkte/Jahr | 1.1551 | 1.0396 |
| Rente/Monat | 49,11 € | 44,20 € |
| Gesamte ATZ (6 J.) | 6.9305 EP | 6.2375 EP |
Rente sinkt pro ATZ-Jahr
Trotz der 80-%-Aufstockung sammelst du 4,91 € weniger Rente pro ATZ-Jahr, als wenn du voll weiterarbeiten würdest.
Über 6 Jahre: rund 29,47 € weniger monatliche Rente.
Aktueller Rentenwert 2026: 42.52 € pro Entgeltpunkt und Monat
Durchschnittsentgelt 2026: 51.944 €/Jahr
Alle Jahre zusammen (6 Jahre)
Ohne Altersteilzeit
Gesamt-Netto (6 Jahre)
196.200,00 €
Mit Altersteilzeit
Gesamt-Netto (6 Jahre)
156.960,00 €
Einkommensdifferenz
-39.240,00 €
weniger Netto-Einkommen über die gesamte ATZ-Laufzeit
Dafür bekommst du Freizeit
3 Jahre bezahlte Freistellung
= 36 Monate früher „Rente“ bei gleichem Netto
Das brauchst du für die Altersteilzeit
Mindestalter: 55 Jahre
Zu Beginn der Altersteilzeit
Beschäftigungszeit: mindestens 3 Jahre
In den letzten 5 Jahren vor dem Start sozialversicherungspflichtig beschäftigt
Vereinbarung mit dem Arbeitgeber
Die ATZ ist kein Anspruch: Dein Arbeitgeber oder deine Arbeitgeberin muss zustimmen
Halbe Arbeitszeit
Im Schnitt arbeitest du über die gesamte Laufzeit 50 % deiner bisherigen Arbeitszeit
Altersteilzeit: Vor- und Nachteile
Vorteile
- • Du gleitest allmählich in die Rente
- • Rund 80 % vom Netto bei 50 % Arbeit
- • Die Aufstockung ist steuerfrei
- • RV-Beiträge auf rund 90 % Basis
- • In der Freistellungsphase musst du nicht arbeiten
- • Deine soziale Absicherung bleibt
Nachteile
- • 20 % weniger Netto
- • Weniger Rentenpunkte als in Vollzeit
- • Die Aufstockung unterliegt dem Progressionsvorbehalt
- • Der Arbeitgeber oder die Arbeitgeberin muss zustimmen
- • Das Risiko einer Insolvenz des Arbeitgebers
- • Kein gesetzlicher Anspruch
So wirkt die Aufstockung
Gesetzliche Mindestaufstockung:
- • Mindestens 20 % des ATZ-Bruttos (= 10 % des Vollzeit-Bruttos)
- • Viele Tarifverträge sehen höhere Aufstockungen vor
- • Häufiges Ziel in Tarifverträgen: rund 80 % deines bisherigen Nettos. Davon geht die Rechnung hier aus.
Rentenbeiträge:
- • Der Arbeitgeber oder die Arbeitgeberin zahlt RV-Beiträge auf rund 90 % des bisherigen Bruttos (50 % Gehalt plus 80 % davon obendrauf)
- • Die zusätzlichen Beiträge zahlt der Arbeitgeber oder die Arbeitgeberin allein
- • So sammelst du mehr Entgeltpunkte als bei nur 50 % Gehalt
50%
Gehalt (brutto)
~80%
Netto-Einkommen
90%
RV-Grundlage
Insolvenzschutz bei Altersteilzeit
Wichtig beim Blockmodell:
In der Arbeitsphase arbeitest du vor und „sparst“ dir damit Gehalt für die Freistellung an. Wird dein Arbeitgeber oder deine Arbeitgeberin insolvent, kann dieses Guthaben verloren gehen.
Pflicht des Arbeitgebers oder der Arbeitgeberin: Absicherung durch Bankbürgschaft, Sicherheit oder Insolvenzsicherung (z.B. Treuhandvertrag, Versicherung).
Tipp: Lass dir die Insolvenzabsicherung schriftlich nachweisen.
Wo du Rat bekommst
Deutsche Rentenversicherung (DRV)
Infos dazu, wie sich die Altersteilzeit auf deine Rente auswirkt, plus Beratung zur passenden Gestaltung des Übergangs.
Tipp: Sprich auch mit deinem Betriebsrat oder Personalrat. Oft gibt es tarifliche Regelungen mit höherer Aufstockung.
Nächster Schritt
Du willst wissen, wie du die Lücke schließt?
Das zeigen wir dir. Wir rufen dich an, schauen auf deine Zahlen und sagen dir, welche Wege zu dir passen, auch mit staatlicher Förderung.
Rückruf anfordern→Zum Aufheben
Ergebnis per Mail
Wir schicken dir dein Ergebnis zum Thema Altersteilzeit mit deinen Werten. So hast du es zur Hand, wenn du es brauchst.
Passend zu deinem Ergebnis
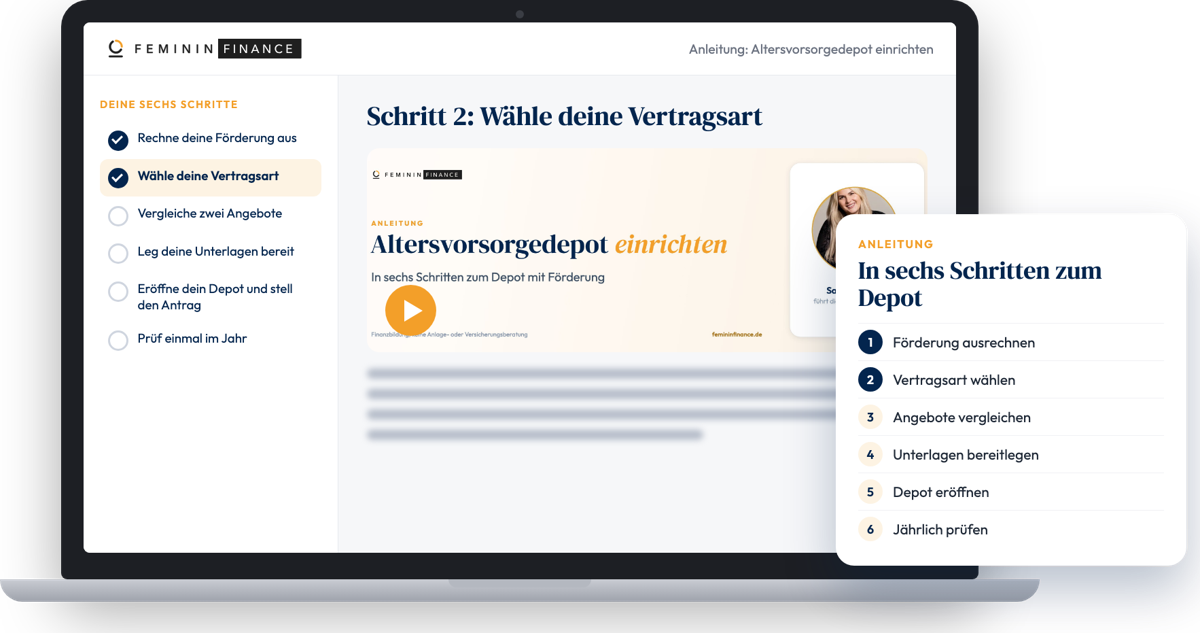
Die Anleitung zum Altersvorsorgedepot
Ab Januar 2027 legt der Staat bis zu 540 € im Jahr auf deine Altersvorsorge drauf, plus bis zu 300 € je Kind. In der Anleitung siehst du, wie viel davon bei dir ankommt und wie du das Depot einrichtest. Kein Abo, du musst danach nichts kaufen.
Zur Anleitung→Eintragen geht bis zum 31. Dezember 2026.
Weiterrechnen
Weiterlesen im Ratgeber
So wird gerechnet
Rechnet mit halbem Brutto und einer Aufstockung auf 80 Prozent deines bisherigen Nettos; das Netto ist grob geschätzt mit 20,5 Prozent Sozialabgaben und festen Steuersätzen je Steuerklasse. Für die Rente zählen zusätzlich 80 Prozent des Teilzeitlohns (höchstens 90 Prozent der Beitragsbemessungsgrenze von 8.450 Euro), umgerechnet mit 51.944 Euro Durchschnittsentgelt und 42,52 Euro Rentenwert. Das Ergebnis ist eine Näherung und keine Beratung.
Wir rechnen nur in deinem Browser und speichern deine Eingaben nicht. Das Ergebnis ist eine Orientierung und keine Beratung.