
Rentenversicherung-Check
Deine private Rentenversicherung in sieben Schritten prüfen: Rentenfaktor, Kosten, Anlage, Flexibilität und Todesfallschutz. Werte 2026
01Dein Vertrag
Warum das wichtig ist: Wie Kosten zu bewerten sind, hängt von der Vertragsart ab. Dieselben Kosten sind bei einem Vertrag üblich, beim anderen hoch.
Wo du das findest: Oben im Versicherungsschein (der Police) oder in der letzten Standmitteilung.
in €, aus der Standmitteilung
Dein Überblick
Noch offen
0 kritisch · 0 genauer ansehen · 0 im Rahmen · 5 ohne Angabe
Deine Punkte im Einzelnen
Vertragsart noch nicht gewählt.
In der Standmitteilung nach „Rentenfaktor“ suchen.
Effektivkosten nicht eingetragen. Altverträge haben oft kein Basisinformationsblatt.
Abschlusskosten nicht eingetragen.
Anlageform unklar.
Ein Selbstcheck zur ersten Orientierung mit Marktdaten. Er ersetzt keine Versicherungs-, Rechts- oder Anlageberatung.
Nächster Schritt
Du willst wissen, wie du die Lücke schließt?
Das zeigen wir dir. Wir rufen dich an, schauen auf deine Zahlen und sagen dir, welche Wege zu dir passen, auch mit staatlicher Förderung.
Rückruf anfordern→Zum Aufheben
Ergebnis per Mail
Wir schicken dir dein Ergebnis zum Thema deine Rentenversicherung mit deinen Werten. So hast du es zur Hand, wenn du es brauchst.
Passend zu deinem Ergebnis
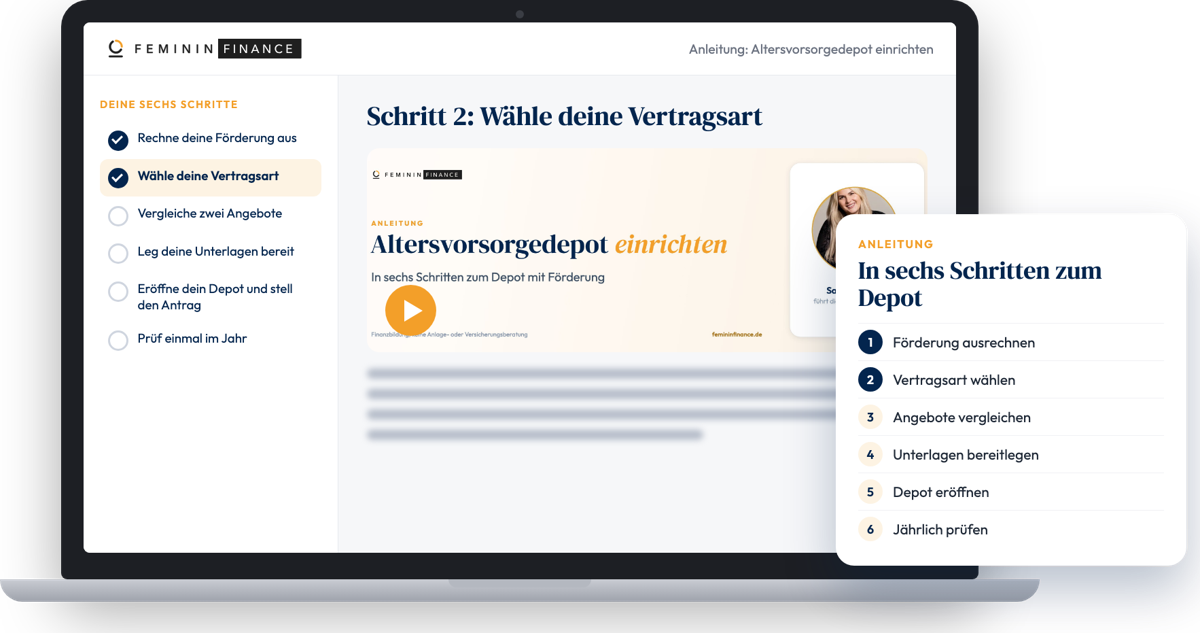
Die Anleitung zum Altersvorsorgedepot
Ab Januar 2027 legt der Staat bis zu 540 € im Jahr auf deine Altersvorsorge drauf, plus bis zu 300 € je Kind. In der Anleitung siehst du, wie viel davon bei dir ankommt und wie du das Depot einrichtest. Kein Abo, du musst danach nichts kaufen.
Zur Anleitung→Eintragen geht bis zum 31. Dezember 2026.
Weiterrechnen
Weiterlesen im Ratgeber
So wird gerechnet
Selbstcheck mit Ampel. Marktübliche Effektivkosten je Vertragsart: klassisch und Hybrid 0,8 bis 1,5 %, fondsgebunden 1,25 bis 2,0 %, Indexpolice 1,5 bis 2,0 %, Riester und Rürup 1,0 bis 1,5 %; Abschlusskosten 2,5 bis 4 % der Beitragssumme. Rentenfaktor: Abweichung zwischen garantiert und prognostiziert unter 15 % gering, ab 30 % groß. Rechtsprechung: BGH, Urteil vom 10.12.2025, IV ZR 34/25. Keine Versicherungs-, Rechts- oder Anlageberatung.
Wir rechnen nur in deinem Browser und speichern deine Eingaben nicht. Das Ergebnis ist eine Orientierung und keine Beratung.